연봉 5,000만원이면 월 실수령액은 3,506,176원입니다. 월 지급액 4,166,666원에서 660,490원이 빠집니다.
그런데 이 글에서 진짜 하고 싶은 이야기는 따로 있습니다. 같은 연봉이어도 실수령액은 매년 줄어듭니다. 경기가 나빠서가 아니라, 법에 그렇게 적혀 있어서입니다.
2026년 국민연금 본인부담은 4.75%입니다. 작년까지는 4.5%였습니다. 그리고 2033년에는 6.5%가 됩니다. 이건 전망이 아니라 국민연금법 부칙에 연도별로 명시된 숫자입니다.
요율·공제·세율을 전부 법령 원문에서 직접 확인하고, 연봉 구간별로 계산했습니다. 어떤 계산기도 알려주지 않는 2033년까지의 감소분까지 함께 정리했습니다.
 | 인간동그라미 공식 자료를 직접 확인하고, 숫자는 직접 계산해서 정리합니다. 세무사·노무사·투자전문가가 아닌 먼저 찾아본 사람입니다. 운영자 소개 › |
연봉별로 먼저 보겠습니다
부양가족 본인 1명, 비과세 수당 없음을 기준으로 한 값입니다.
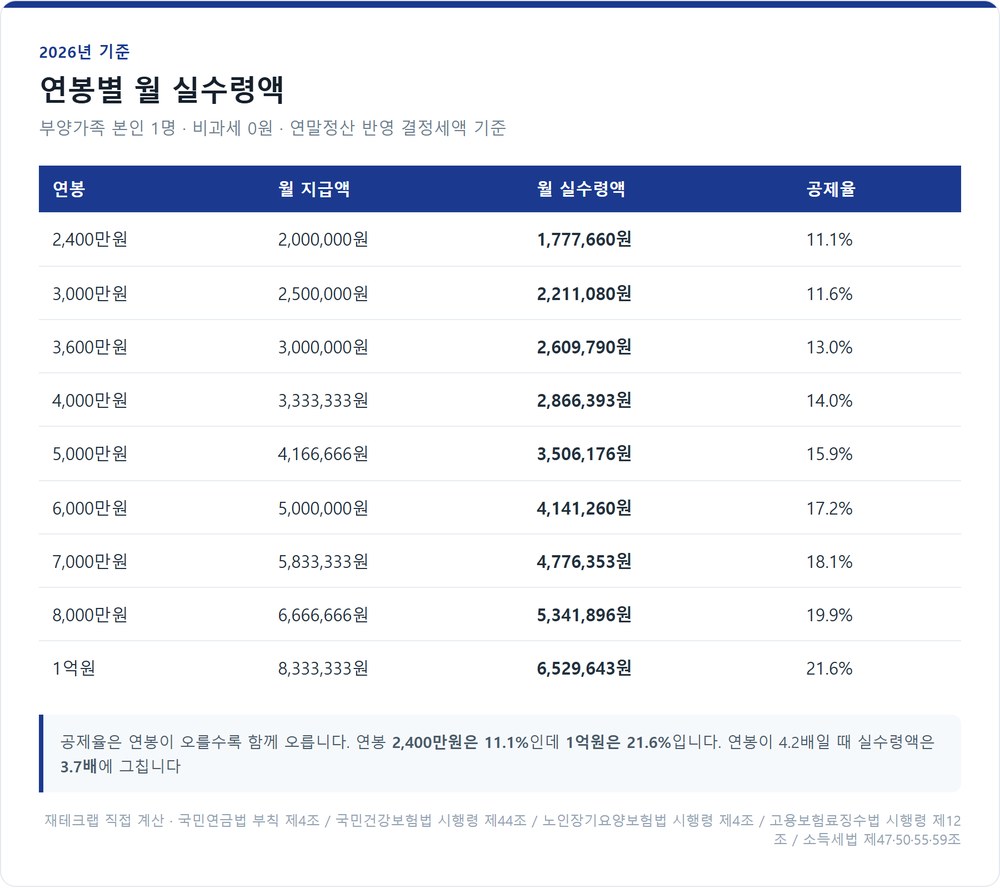
눈여겨볼 것은 공제율입니다. 연봉 2,400만원은 11.1%가 빠지는데, 1억원은 21.6%가 빠집니다. 연봉이 4.2배일 때 실수령액은 3.7배에 그칩니다.
연봉 협상에서 ‘1,000만원 올려달라’가 통과돼도 손에 쥐는 건 그만큼 늘지 않는 이유가 여기 있습니다. 연봉 5,000만원에서 6,000만원으로 오르면 월 실수령액은 635,084원 늘어납니다. 1,000만원을 12로 나눈 833,333원의 76% 수준입니다.
계산기마다 숫자가 다른 이유
같은 연봉을 넣어도 사이트마다 실수령액이 다르게 나옵니다. 고장난 게 아니라 기준이 두 가지이기 때문입니다.
- 간이세액표 기준 — 회사가 매달 원천징수하는 임시 금액입니다. 국세청이 만든 표를 그대로 씁니다. 대부분의 계산기가 이 방식입니다.
- 결정세액 기준 — 연말정산까지 끝나고 확정되는 실제 세금입니다. 이 글의 표는 이쪽입니다.
매달 떼이는 돈은 간이세액표, 1년 총액은 결정세액입니다. 차액은 이듬해 2월에 환급받거나 추가로 냅니다. 그래서 ‘1년 동안 실제로 내 손에 얼마가 남았나’를 알고 싶다면 결정세액 기준이 맞습니다.
이 글의 숫자는 각종 공제를 하나도 신청하지 않았을 때의 값입니다. 의료비·교육비·기부금·월세 같은 공제를 챙기면 세금이 줄어 실수령액은 이보다 늘어납니다. 바닥값으로 보시면 됩니다.
떼이는 네 가지, 근거는 이렇습니다
월급에서 빠지는 항목은 4대보험 + 소득세 + 지방소득세, 크게 여섯입니다. 요율은 전부 법령에 숫자로 박혀 있습니다.
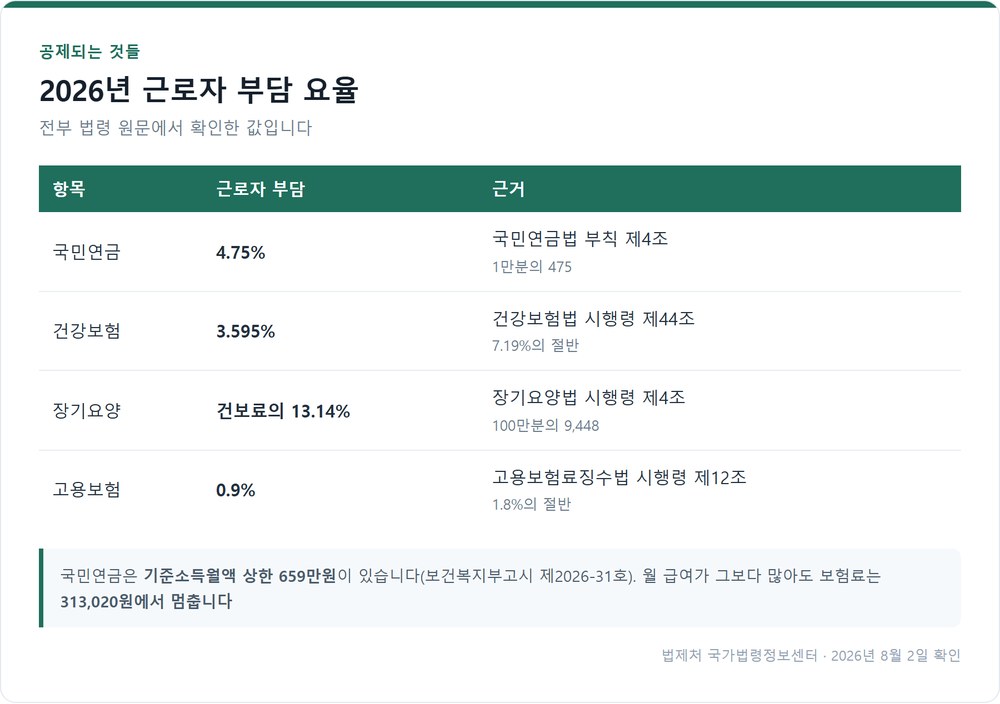
장기요양보험료가 헷갈리기 쉽습니다. 월급에 직접 곱하는 게 아니라 건강보험료에 곱합니다. 노인장기요양보험법 제9조 제1항이 ‘건강보험료율 대비 장기요양보험료율의 비율을 곱한다’고 정하고 있어서, 0.9448% ÷ 7.19% = 13.14%가 됩니다.
국민연금에는 상한선이 있습니다. 기준소득월액 상한이 659만원이라(보건복지부고시 제2026-31호, 2026년 7월 1일 시행), 월급이 그보다 많아도 보험료는 313,020원에서 멈춥니다. 위 표에서 연봉 8,000만원과 1억원의 국민연금이 같은 이유입니다. 건강보험은 상한이 훨씬 높아 사실상 계속 늘어납니다.
4대보험 각각이 어떤 제도인지, 왜 떼는지는 4대보험 계산기 글에서 월급 기준으로 따로 정리해뒀습니다.
2026년, 국민연금이 올랐습니다
2025년까지 국민연금 본인부담은 4.5%였습니다. 노사 합쳐 9%였고, 오랫동안 이 숫자였습니다.
2026년부터 4.75%입니다. 회사도 같은 금액을 내니 총 요율은 9%에서 9.5%가 됐습니다.
근거는 국민연금법 제88조 제3항입니다. 그런데 여기엔 ‘1천분의 65’, 즉 6.5%라고 적혀 있습니다. 그럼 왜 4.75%일까요.
부칙 때문입니다. 2025년 4월 2일 개정된 국민연금법 부칙 제4조 제1항이 2026년부터 2032년까지 적용할 요율을 연도별로 따로 정해두고 있습니다. 본문의 6.5%는 그 단계가 다 끝난 뒤에 적용되는 최종값입니다.
법 본문만 보고 ‘2026년 국민연금은 6.5%’라고 쓴 글이 적지 않습니다. 부칙을 확인하지 않으면 생기는 오차이고, 연봉 5,000만원 기준으로 월 7만원 넘게 틀립니다.
그리고 2033년까지 매년 더 오릅니다
부칙에 적힌 연도별 요율은 이렇습니다. 본인 부담 기준입니다.
- 2026년 4.75% / 2027년 5.00% / 2028년 5.25%
- 2029년 5.50% / 2030년 5.75% / 2031년 6.00%
- 2032년 6.25% / 2033년부터 6.50%(법 본문 적용)
매년 0.25%p씩, 8년에 걸쳐 오릅니다. 실수령액으로 환산하면 이렇게 됩니다.
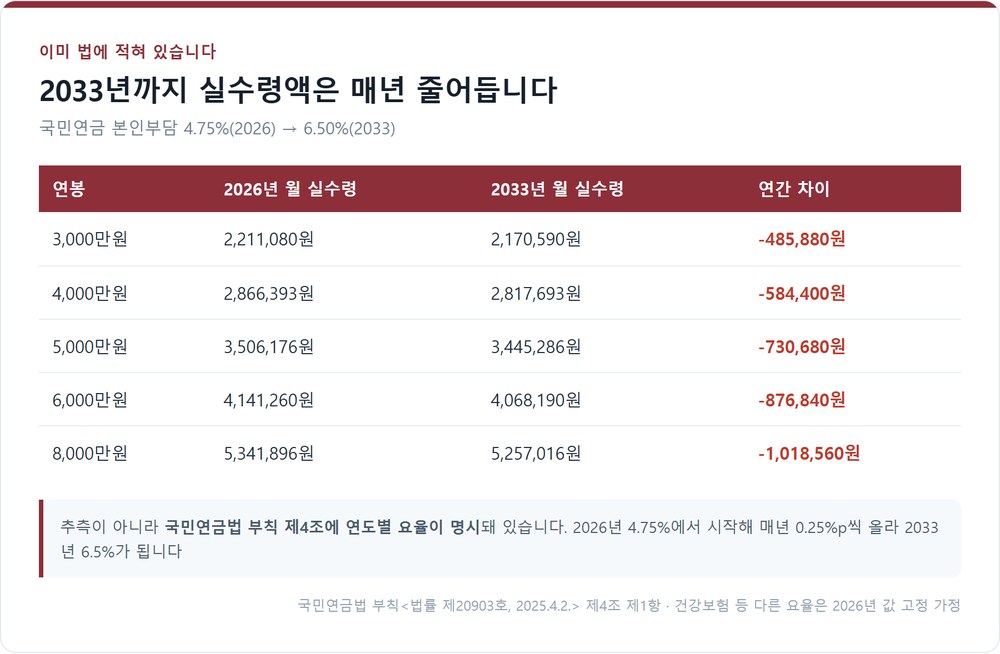
연봉이 한 푼도 안 오른다고 가정했을 때의 값입니다. 실제로는 임금이 오르니 체감은 덜하겠지만, 인상분 중 일부가 이 요율 인상에 흡수된다는 사실은 달라지지 않습니다.
참고로 이건 ‘손해’와는 다른 이야기입니다. 더 낸 만큼 나중에 받는 연금액도 늘어납니다. 다만 지금 당장의 통장 잔고는 줄어드는 게 맞습니다.
보험료가 오르면 세금은 조금 줄어듭니다
위 표에서 이상한 점을 발견하셨을 수 있습니다. 국민연금이 월 72,920원 늘었는데, 실수령액은 60,890원만 줄었습니다.
국민연금 보험료는 전액 소득공제이기 때문입니다(소득세법 제51조의3). 보험료를 더 내면 과세표준이 그만큼 낮아지고, 세금이 줄어듭니다.
연봉 5,000만원 기준, 2026년 → 2033년
- 국민연금 197,910원 → 270,830원 (+72,920원)
- 소득세 232,390원 → 221,450원 (-10,940원)
- 지방소득세 23,230원 → 22,140원 (-1,090원)
- 실수령액 3,506,176원 → 3,445,286원 (-60,890원)
보험료는 72,920원 늘지만 세금이 12,030원 줄어, 실제 감소는 60,890원입니다. 인상분의 약 16%가 세금 감소로 되돌아옵니다.
건강보험료·고용보험료·장기요양보험료도 마찬가지로 전액 공제됩니다(소득세법 제52조 제1항). 4대보험은 떼이는 동시에 세금을 깎아주는 구조입니다.
식대 20만원이 연 57만원을 만듭니다
연봉이 같아도 실수령액이 다를 수 있습니다. 급여 구성 때문입니다.
소득세법 제12조 제3호 러목은 월 20만원 이하의 식사대를 비과세로 정하고 있습니다. 비과세 급여는 소득세뿐 아니라 4대보험료 계산에서도 빠집니다.
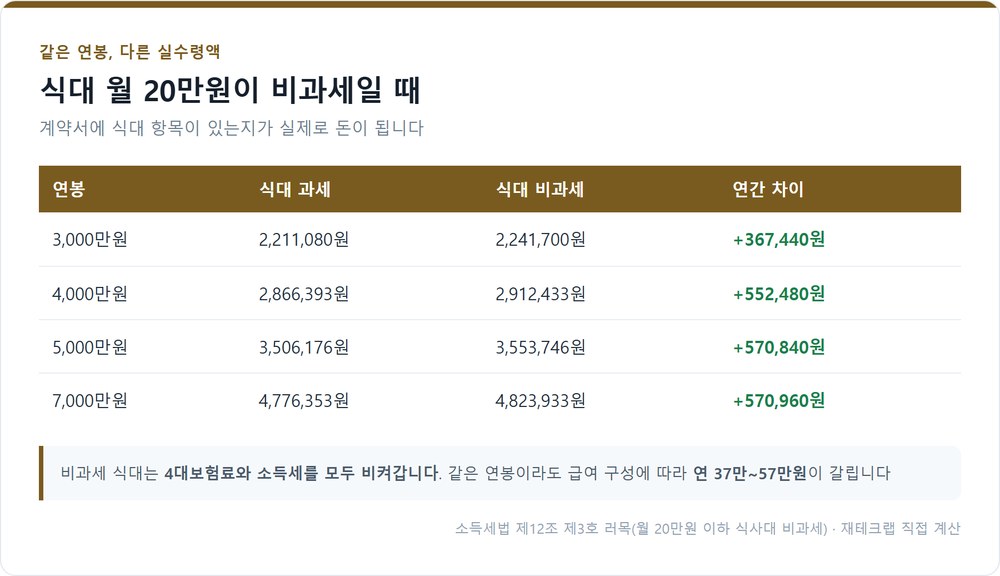
같은 연봉을 제시받았다면 급여명세서 구성을 확인해볼 만합니다. 식대가 기본급에 포함돼 있는 회사와 별도 항목으로 잡힌 회사는 실수령액이 연 50만원 넘게 갈립니다.
차량유지비(월 20만원), 출산·6세 이하 자녀 보육수당(월 20만원) 등도 비과세 항목입니다. 다만 요건이 각각 다르므로 실제 적용 여부는 회사 급여담당자에게 확인하시는 게 정확합니다.
내 연봉으로 직접 계산하려면
표에 없는 연봉이라면 이 순서로 계산하면 됩니다.
- 월 과세소득 = (연봉 ÷ 12) − 비과세 수당
- 국민연금 = 월 과세소득 × 4.75% (41만원~659만원 범위 안에서)
- 건강보험 = 월 과세소득 × 3.595%
- 장기요양 = 건강보험료 × 13.14%
- 고용보험 = 월 과세소득 × 0.9%
- 소득세 = 연간 총급여에서 근로소득공제·기본공제·보험료공제를 뺀 과세표준에 세율을 적용한 뒤, 근로소득세액공제를 빼고 12로 나눔
- 지방소득세 = 소득세 × 10%
1~5번은 곱셈이라 간단한데 6번이 까다롭습니다. 근로소득공제와 근로소득세액공제가 각각 구간별 누진 구조라 손으로 하려면 표가 세 개 필요합니다.
연봉 5,000만원을 예로 들면, 총급여 5,000만원에서 근로소득공제 12,250,000원을 빼고, 기본공제 150만원과 4대보험료 연 4,858,440원을 더 빼면 과세표준 31,391,560원이 나옵니다. 여기에 세율을 적용하면 산출세액 3,448,734원, 근로소득세액공제 660,000원을 빼면 결정세액 2,788,734원입니다.
4대보험 계산기에 월급을 넣으면 보험료 부분은 바로 확인할 수 있습니다.
정리
- 2026년 연봉 5,000만원의 월 실수령액은 3,506,176원입니다(부양가족 1명·비과세 없음·공제 미신청 기준).
- 계산기마다 값이 다른 건 간이세액표와 결정세액의 차이입니다. 1년 총액을 보려면 결정세액 기준이 맞습니다.
- 국민연금 본인부담이 2025년 4.5%에서 2026년 4.75%로 올랐고, 2033년 6.5%까지 매년 0.25%p씩 오릅니다. 법 부칙에 명시돼 있습니다.
- 다만 보험료는 전액 소득공제라 인상분의 약 17%는 세금 감소로 상쇄됩니다.
- 식대 월 20만원 비과세는 연 37만~57만원의 실수령액 차이를 만듭니다.
공제를 챙기면 이 표보다 실수령액은 늘어납니다. 연말정산 준비와 놓치기 쉬운 공제 항목도 함께 보시면 도움이 됩니다.
※ 이 글의 모든 요율과 공제 기준은 2026년 8월 2일 법제처 국가법령정보센터에서 원문을 확인한 값입니다. 근거 법령 — 국민연금법 제88조 및 부칙<법률 제20903호, 2025.4.2.> 제4조, 보건복지부고시 제2026-31호, 국민건강보험법 시행령 제44조, 노인장기요양보험법 제9조 및 시행령 제4조, 고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률 시행령 제12조, 소득세법 제12·47·50·51조의3·52·55·59조. 개인의 부양가족 수, 비과세 항목, 공제 신청 내역에 따라 실제 금액은 달라집니다.